
Branża budowlana należy do tych sektorów, w których księgowość wymaga szczególnej uwagi. Wieloetapowe kontrakty, podwykonawcy, faktury częściowe, zaliczki, odbiory robót oraz kaucje gwarancyjne sprawiają, że prawidłowe rozliczenie jednej inwestycji może być znacznie bardziej skomplikowane niż standardowa sprzedaż usług.
W 2026 roku dodatkowym wyzwaniem jest cyfryzacja fakturowania i obowiązujący już Krajowy System e-Faktur. W przypadku firm budowlanych szczególnego znaczenia nabiera więc właściwe przyporządkowanie transakcji, kontrola VAT i prawidłowe rozliczanie płatności.
Warto przy tym uporządkować jedno często powtarzane pojęcie: odwrotne obciążenie VAT w budownictwie. Krajowy mechanizm reverse charge dotyczący usług budowlanych został zastąpiony obowiązkowym MPP. Nadal jednak przedsiębiorcy spotykają się z odwrotnym obciążeniem przy niektórych innych transakcjach, zwłaszcza zagranicznych.
O czym jest ten artykuł? Czytaj więcej…
- jak wygląda księgowość firmy budowlanej w 2026 roku,
- czym różni się dawne odwrotne obciążenie od obowiązkowego split payment,
- kiedy usługi budowlane mogą podlegać MPP,
- jak księgować kaucje gwarancyjne i ich zwrot,
- jakie znaczenie mają zapisy umowy z inwestorem,
- dlaczego ewidencja kaucji powinna być prowadzona oddzielnie od należności z faktur,
- kiedy wsparcie biura rachunkowego ogranicza ryzyko błędów podatkowych.
Spis treści
- Księgowość firmy budowlanej wymaga więcej niż księgowania faktur
- Odwrotne obciążenie VAT w budownictwie – co zmieniło się w przepisach?
- Usługi budowlane a obowiązkowy split payment w 2026 roku
- Kaucja gwarancyjna – koszt, należność czy zabezpieczenie?
- Kiedy kaucja gwarancyjna wpływa na rozliczenie VAT?
- Podwykonawca, generalny wykonawca i księgowość inwestycji
- KSeF zmienia obieg dokumentów w firmach budowlanych
- Jak prowadzić księgowość firmy budowlanej, żeby ograniczyć ryzyko błędów?
Księgowość firmy budowlanej wymaga więcej niż księgowania faktur
Firma budowlana może realizować jednocześnie wiele kontraktów, a każdy z nich może mieć odrębne zasady fakturowania. Inaczej wygląda rozliczenie zaliczki, inaczej faktury częściowej, a jeszcze inaczej faktury końcowej po odbiorze robót.
Dodatkowo umowy często przewidują zatrzymanie części wynagrodzenia jako zabezpieczenia należytego wykonania prac lub usunięcia wad i usterek. W praktyce oznacza to konieczność rozdzielenia dwóch kwestii: samej sprzedaży usługi oraz przepływu środków związanych z zabezpieczeniem kontraktu.
Dobra księgowość firmy budowlanej powinna zatem uwzględniać:
- rodzaj wykonywanej usługi,
- status podatkowy kontrahenta,
- wartość faktury,
- charakter płatności,
- postanowienia umowy,
- moment wykonania usługi,
- zasady rozliczania zaliczek i faktur częściowych,
- kaucje oraz ich późniejszy zwrot lub zatrzymanie.
To szczególnie istotne wtedy, gdy przedsiębiorca działa jako podwykonawca i wystawia dziesiątki faktur miesięcznie dla kilku generalnych wykonawców.
Odwrotne obciążenie VAT w budownictwie – co zmieniło się w przepisach?
Przedsiębiorcy działający w budownictwie nadal często używają określenia „odwrotne obciążenie”, choć w odniesieniu do krajowych usług budowlanych jest ono przede wszystkim określeniem historycznym.
Od 1 listopada 2019 r. krajowy mechanizm odwrotnego obciążenia został zastąpiony obowiązkowym mechanizmem podzielonej płatności dla określonych towarów i usług wymienionych w załączniku nr 15 do ustawy o VAT. Wśród tych świadczeń znajdują się usługi budowlane.
Oznacza to, że współczesna księgowość firmy budowlanej nie powinna automatycznie stosować schematu: „usługa budowlana = odwrotne obciążenie”. Taki sposób rozliczenia może prowadzić do błędów.
W 2026 roku należy przede wszystkim sprawdzić, czy konkretna transakcja spełnia warunki zastosowania MPP.
Odwrotne obciążenie nadal może pojawiać się natomiast w innych sytuacjach, np. przy określonych transakcjach międzynarodowych, gdzie obowiązek rozliczenia VAT może zostać przeniesiony na nabywcę.
Usługi budowlane a obowiązkowy split payment w 2026 roku
Obowiązkowy mechanizm podzielonej płatności obejmuje transakcje spełniające określone ustawowo warunki. Zgodnie z informacjami Ministerstwa Finansów, podstawowe znaczenie mają trzy przesłanki: wartość brutto faktury przekracza 15 tys. zł, faktura obejmuje towary lub usługi wymienione w załączniku nr 15 do ustawy o VAT, a sprzedawca i nabywca są podatnikami VAT.
W przypadku obowiązkowego MPP faktura powinna zawierać adnotację „mechanizm podzielonej płatności”. Nabywca dokonuje natomiast płatności za pomocą komunikatu przelewu właściwego dla split payment.
Dla firmy budowlanej oznacza to konieczność kontroli nie tylko rodzaju wykonanej usługi, lecz także wartości faktury.
Przykładowo przedsiębiorca wykonujący prace budowlane powinien przed wystawieniem dokumentu zweryfikować:
- czy dana usługa znajduje się w odpowiedniej pozycji załącznika nr 15,
- czy wartość brutto faktury przekracza 15 tys. zł,
- czy transakcja jest realizowana pomiędzy podatnikami,
- czy faktura zawiera właściwą adnotację,
- czy sposób zapłaty odpowiada obowiązującym zasadom MPP.
W praktyce właśnie takie czynności są jednym z powodów, dla których księgowość budowlana wymaga bieżącej kontroli dokumentów, a nie wyłącznie ich mechanicznego wprowadzania do programu księgowego.
Kaucja gwarancyjna – koszt, należność czy zabezpieczenie?
Kaucja gwarancyjna jest jednym z najbardziej problematycznych elementów rozliczeń w branży budowlanej. Wynika to przede wszystkim z tego, że jej ekonomiczny charakter może być inny niż zwykłej zapłaty za usługę.
W umowach budowlanych często przewiduje się zatrzymanie określonej części wynagrodzenia wykonawcy jako zabezpieczenia prawidłowego wykonania prac. Pieniądze mogą zostać zwrócone po upływie określonego okresu albo zostać wykorzystane w przypadku wystąpienia wad i konieczności ich usunięcia.
Dla księgowości kluczowe jest zatem ustalenie, czy mamy do czynienia z rzeczywistą kaucją o charakterze zabezpieczającym, czy w praktyce z częścią wynagrodzenia za usługę.
W tym zakresie istotne są przede wszystkim:
- treść umowy,
- cel wpłaty lub zatrzymania środków,
- warunki zwrotu,
- możliwość wykorzystania kaucji przez drugą stronę,
- moment, w którym środki stają się definitywnie należne drugiej stronie.
Nie należy więc traktować każdej kwoty określanej w umowie jako „kaucja” identycznie pod względem podatkowym.
Kiedy kaucja gwarancyjna wpływa na rozliczenie VAT?
W przypadku kaucji gwarancyjnej podstawowe znaczenie ma jej rzeczywisty charakter. Jeżeli środki stanowią wyłącznie zabezpieczenie wykonania umowy i podlegają zwrotowi po spełnieniu określonych warunków, nie powinny być automatycznie utożsamiane z dodatkowym wynagrodzeniem za usługę.
Inaczej może wyglądać sytuacja, w której zatrzymana kwota przestaje pełnić funkcję zabezpieczenia i staje się definitywnie należna drugiej stronie, np. w związku z realizacją postanowień dotyczących wad lub niewykonania zobowiązania.
Dlatego księgowość firmy budowlanej powinna monitorować kaucje aż do ich ostatecznego rozliczenia. Sam fakt, że na fakturze wykazano pełną wartość wykonanej usługi, nie oznacza, że zatrzymana część środków może zostać pominięta w ewidencji rozrachunków.
To również obszar, w którym znaczenie może mieć interpretacja podatkowa dotycząca konkretnego modelu rozliczeń. Ministerstwo Finansów udostępnia system EUREKA zawierający interpretacje i informacje podatkowe, które mogą być pomocne przy analizie nietypowych przypadków.
Podwykonawca, generalny wykonawca i księgowość inwestycji
W branży budowlanej często występuje wielopoziomowa struktura kontraktów. Generalny wykonawca podpisuje umowę z inwestorem, następnie zleca część prac podwykonawcom, a ci mogą korzystać z usług kolejnych firm.
Z punktu widzenia księgowości każdy poziom oznacza odrębne rozliczenie. Nie można zakładać, że zasady podatkowe zastosowane przez generalnego wykonawcę automatycznie będą właściwe dla podwykonawcy.
Szczególnie ważne jest prawidłowe ustalenie zakresu usługi. W budownictwie jedna umowa może obejmować zarówno roboty budowlane, jak i dostawę materiałów, transport czy dodatkowe świadczenia. Klasyfikacja konkretnej transakcji może mieć znaczenie dla VAT oraz obowiązku zastosowania MPP.
Właśnie dlatego dokumentacja przekazywana do biura rachunkowego powinna obejmować nie tylko fakturę, ale – w przypadku bardziej złożonych kontraktów – również informacje pozwalające ustalić faktyczny charakter świadczenia.
KSeF zmienia obieg dokumentów w firmach budowlanych
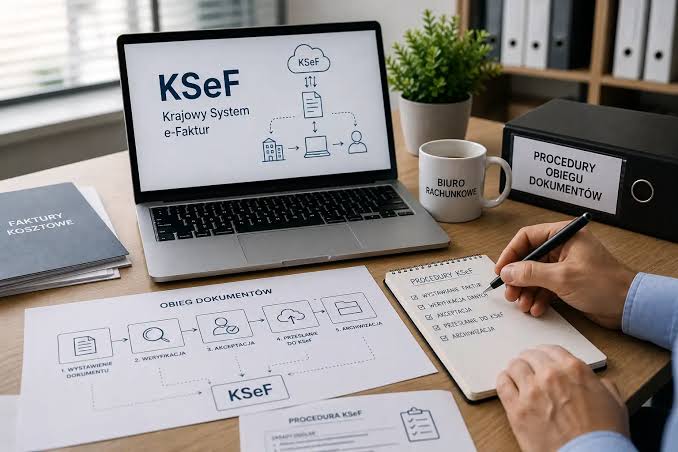
Rok 2026 przynosi przedsiębiorcom kolejną dużą zmianę organizacyjną – obowiązkowy Krajowy System e-Faktur jest wdrażany etapami. Ministerstwo Finansów wskazuje, że KSeF służy do wystawiania, przesyłania i przechowywania faktur elektronicznych.
Dla firm budowlanych znaczenie KSeF wykracza poza samo wystawianie faktur. System zmienia również sposób, w jaki biuro rachunkowe może pozyskiwać dokumenty sprzedażowe i zakupowe.
Przy dużej liczbie podwykonawców szczególnie ważna staje się automatyzacja obiegu faktur. Jednocześnie przedsiębiorca nadal powinien kontrolować merytoryczną stronę dokumentu – KSeF nie zastępuje analizy tego, czego dotyczy faktura, jaki był zakres prac i czy zastosowano właściwe zasady VAT.
Ministerstwo Finansów prowadzi aktualizowany serwis KSeF 2.0, w którym znajdują się informacje dla przedsiębiorców, księgowych oraz integratorów systemów informatycznych.
Jak prowadzić księgowość firmy budowlanej, żeby ograniczyć ryzyko błędów?
Dobrze zorganizowana księgowość przedsiębiorstwa budowlanego powinna łączyć ewidencję podatkową z kontrolą kontraktów i płatności. Największym błędem jest sprowadzenie obsługi księgowej wyłącznie do wprowadzania faktur.
Praktyczny model kontroli powinien obejmować:
- weryfikację kontrahenta i jego statusu VAT,
- analizę przedmiotu każdej nietypowej transakcji,
- kontrolę obowiązku zastosowania MPP,
- osobną ewidencję kaucji gwarancyjnych,
- monitorowanie terminów zwrotu kaucji,
- kontrolę zaliczek i faktur częściowych,
- uzgadnianie faktur z umowami i protokołami odbioru,
- prawidłowe przyporządkowanie kosztów do projektów,
- bieżącą kontrolę dokumentów w KSeF,
- analizę nietypowych przypadków przed ich zaksięgowaniem.
Warto również pamiętać, że przepisy podatkowe dotyczące VAT są aktualizowane, a w 2026 roku wprowadzane są kolejne zmiany w regulacjach podatkowych. Aktualny tekst ustawy o VAT i akty wykonawcze można śledzić w oficjalnym Internetowym Systemie Aktów Prawnych.
Podsumowanie
Księgowość dla firm budowlanych w 2026 roku to przede wszystkim kontrola całego procesu rozliczenia inwestycji – od umowy i zakresu robót, przez fakturę i VAT, aż po płatność oraz kaucję gwarancyjną.
Określenie „odwrotne obciążenie VAT” nadal funkcjonuje w języku przedsiębiorców, ale w przypadku krajowych usług budowlanych nie opisuje obecnego mechanizmu rozliczeń. W jego miejsce stosowany jest, po spełnieniu ustawowych warunków, obowiązkowy mechanizm podzielonej płatności.
Równie istotne są kaucje gwarancyjne. Ich prawidłowe rozliczenie wymaga analizy umowy i rzeczywistego charakteru zatrzymanych środków. W praktyce im bardziej rozbudowany kontrakt, tym większe znaczenie ma współpraca przedsiębiorcy, kierownika projektu i księgowości.
W dobie KSeF biuro rachunkowe może przejąć znaczną część technicznej obsługi dokumentów, ale prawidłowe rozliczenie nadal wymaga informacji o tym, czego faktycznie dotyczyła dana transakcja i na jakich warunkach została zawarta. To właśnie połączenie danych z faktur, umów i rozrachunków pozwala ograniczyć ryzyko błędów w księgowości firmy budowlanej.







Leave a Reply